Domain nmvo.de kaufen?
Wir ziehen mit dem Projekt
nmvo.de um.
Sind Sie am Kauf der Domain
nmvo.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain nmvo.de kaufen?
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
Ähnliche Suchbegriffe für Finanzinclusion
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
Top-Angebote
Produkte zum Begriff Finanzinclusion:
-
Kraftwerk, Fahrzeug Werkzeug, Alternator-Reparatur-SatzWechselrichter-Reparaturset 3/8" + 1/2", 18 Teile. Reparaturset zum Austausch des Wechselrichters oder der Riemenscheibe. Einsetzbar zur Überprüfung von Schraubverbindungen. Erleichtert das Entfernen anderer Teile.132,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Ölwannen-Reparatur-SatzDer Ölwannen-Reparatur-Satz von Kraftwerk ist ein umfassendes Werkzeugset, das speziell für die Reparatur von Ölwannen in Fahrzeugen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Gewindebohrern in den Grössen M13, M15, M17 und M20 sowie Ablassschrauben in den Grössen M13.5, M15.5, M17.5 und M20. Zusätzlich sind Dichtringe in den Durchmessern von 13 mm, 15 mm, 17 mm und 20 mm enthalten, um eine zuverlässige Abdichtung zu gewährleisten. Mit insgesamt 28 Einzelteilen bietet dieser Reparatursatz eine vielseitige Lösung für verschiedene Reparaturbedürfnisse. Die kompakten Abmessungen des Sets, mit einer Breite von 305 mm, einer Länge von 235 mm und einer Höhe von 55 mm, ermöglichen eine einfache Handhabung und Lagerung. Der Ölwannen-Reparatur-Satz ist ein unverzichtbares Werkzeug für Fachleute und Hobbymechaniker, die eine effiziente und präzise Reparatur von Ölwannen durchführen möchten.176,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch die Nutzung von mobilen Zahlungen können Verbraucher in entlegenen Gebieten und mit begrenztem Zugang zu Banken einfacher auf Finanzdienstleistungen zugreifen. Dies kann dazu beitragen, dass mehr Menschen Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, was wiederum ihr Konsumverhalten und ihre finanzielle Stabilität verbessern kann. Darüber hinaus können mobile Zahlungen auch dazu beitragen, dass Verbraucher mehr Kontrolle über ihre Finanzen haben und ihre Ersparnisse sicherer aufbewahren können. **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher in Entwicklungsländern einfacher auf Bankdienstleistungen zugreifen, was zu einer größeren finanziellen Unabhängigkeit und einem verbesserten Sparverhalten führen kann. Die Möglichkeit, über mobile Zahlungen Geld zu senden und zu empfangen, kann auch dazu beitragen, dass Menschen in ländlichen Gebieten oder abgelegenen Regionen besser in die formale Wirtschaft integriert werden. Darüber hinaus können mobile Zahlungen das Vertrauen in das Bankensystem stärken und die Nutzung von Bargeld reduzieren, was die Sicherheit und Effizienz von Finanztransaktionen **
-
Wie beeinflussen mobile Zahlungen das Verbraucherverhalten und die Finanzinclusion in Entwicklungsländern?
Mobile Zahlungen haben das Potenzial, das Verbraucherverhalten in Entwicklungsländern zu verändern, da sie den Zugang zu Finanzdienstleistungen erleichtern und die finanzielle Inklusion fördern. Durch mobile Zahlungen können Verbraucher einfacher und sicherer Transaktionen durchführen, was zu einer erhöhten Nutzung von Finanzdienstleistungen führen kann. Dies kann wiederum dazu beitragen, dass Menschen in Entwicklungsländern Zugang zu Krediten, Versicherungen und anderen finanziellen Dienstleistungen erhalten, die ihnen zuvor verwehrt waren. Insgesamt können mobile Zahlungen dazu beitragen, das Verbraucherverhalten zu stärken und die finanzielle Inklusion in Entwicklungsländern zu verbessern. **
-
Was sind die wichtigsten Schritte zur Förderung der Finanzinclusion in Entwicklungsländern?
1. Aufbau eines flächendeckenden Bankennetzwerks, um den Zugang zu Finanzdienstleistungen zu erleichtern. 2. Förderung von digitalen Zahlungssystemen, um Transaktionen sicher und effizient abzuwickeln. 3. Finanzbildung und Aufklärung der Bevölkerung über die Vorteile und Möglichkeiten des Bankwesens. **
Ähnliche Suchbegriffe für Finanzinclusion
-
SW-Stahl, Fahrzeug Werkzeug, 10207L Werkstatt-FederspannerDer SW-Stahl 10207L Werkstattfederkompressor ist ein spezialisiertes Werkzeug, das für die sichere und effiziente Demontage und Montage von McPherson-Federbeinen in der Automobilanwendung entwickelt wurde. Dieses professionelle Werkzeug ermöglicht schnelles und präzises Arbeiten, während die Sicherheit des Bedieners durch ein integriertes Sicherheitssystems mit Sicherheitsstift priorisiert wird. Die vollständige Lieferung umfasst die Basiseinheit, zwei Paar Platten, die mit Polyurethan-Schutz-Einsätzen ausgestattet sind, um Beschädigungen der Federoberflächen zu verhindern, sowie ein Sicherheitsseil für zusätzliche Sicherheit während des Betriebs. Hergestellt aus langlebigen Materialien, bietet dieser Federkompressor Stabilität unter Druck und zuverlässige Leistung in Werkstattumgebungen. Die Polyurethan-Einsätze bieten einen schützenden Puffer, der hilft, die Integrität der Federbeschichtungen während der Kompressions- und Dekompressionsprozesse zu bewahren. Mit seiner gezielten Anwendung für McPherson-Federbeine erfüllt dieses Werkzeug die spezifischen Anforderungen der Wartung und Reparatur von Aufhängungssystemen. Die Sicherheitsmerkmale, einschliesslich des Verriegelungsstifts und des Sicherheitsseils, tragen zu einem kontrollierten Betrieb während des Kompressionszyklus bei. Dieses Werkstattwerkzeug unterstützt professionelle Kfz-Techniker bei der Durchführung von Arbeiten an der Aufhängung mit verbesserten Sicherheitsmassnahmen und effizienter Arbeitsablaufintegration. Das Design betont die funktionale Zuverlässigkeit und Betriebssicherheit für den wiederholten Einsatz unter anspruchsvollen Werkstattbedingungen. Die ordnungsgemässe Anwendung des Werkzeugs gemäss den Herstelleranweisungen gewährleistet optimale Leistung und hält die Sicherheitsstandards während der Wartungsverfahren für Federbeine ein.687,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
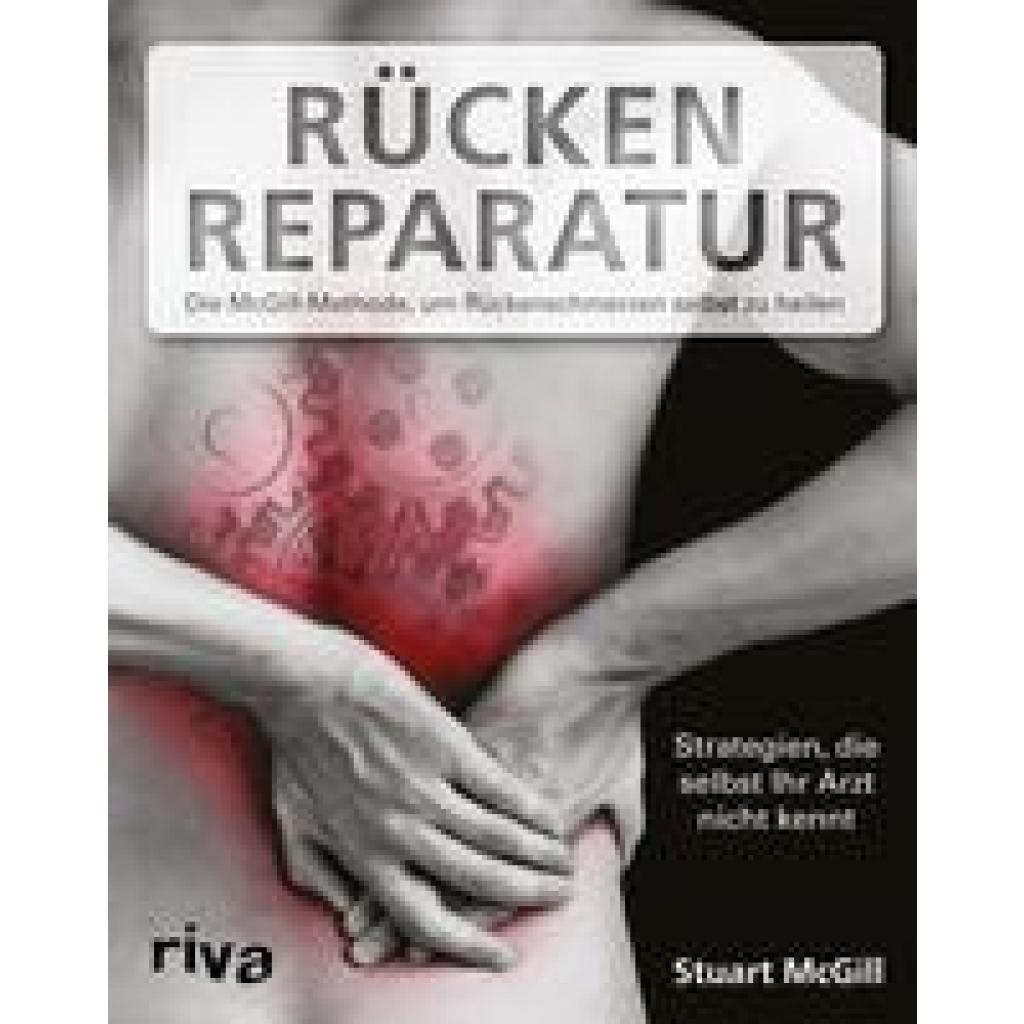
McGill, Stuart: Rücken-ReparaturRücken-Reparatur , Die McGill-Methode, um Rückenschmerzen selbst zu heilen , Lichtmaschinen > Autoelektrik , Erscheinungsjahr: 20160711, Produktform: Kartoniert, Autoren: McGill, Stuart, Seitenzahl/Blattzahl: 145, Keyword: Ischialgie; Rückenschmerzen; Rückgratverkrümmung; Skoliose; Workout zu hause; bauch und rückenschmerzen; chronische rückenschmerzen; dehnungsübungen; fitness übungen; hintere schulter trainieren; kreuzschmerz; lendenbereich; lendenwirbel schmerz; lws schmerzen; nacken trainieren; nackenschmerzen übungen; oberer rücken schmerzen; rücken schmerzen; rücken übungen; rückenprobleme; rückenschmerzen die nach vorne ausstrahlen; rückenschmerzen lendenbereich; rückenschmerzen lendenwirbel; rückenschmerzen mitte; rückenschmerzen mittlerer rücken; rückenschmerzen nach schlafen; rückenschmerzen oben; rückenschmerzen oberer rücken; rückenschmerzen rechts neben der wirbelsäule, Fachschema: Gymnastik / Rückengymnastik~Rückengymnastik - Rückentraining~Rückenschule~Wirbelsäulengymnastik~Rückenschmerzen (Ratgeber), Fachkategorie: Fitness und Workout, Thema: Verstehen, Warengruppe: HC/Fitneß/Aerobic/Bodybuilding/Gymnastik, Fachkategorie: Umgang mit Rückenproblemen, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva Verlag, Verlag: riva, Länge: 238, Breite: 189, Höhe: 12, Gewicht: 386, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: SLOWENIEN (SI), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 141267419,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflussen digitale Zahlungen das Verbraucherverhalten und die Finanzinclusion in verschiedenen Ländern?
Digitale Zahlungen erleichtern den Zugang zu Finanzdienstleistungen für Verbraucher in verschiedenen Ländern, insbesondere in ländlichen und abgelegenen Gebieten, wo traditionelle Bankdienstleistungen begrenzt sind. Durch die Nutzung digitaler Zahlungen können Verbraucher ihre finanzielle Inklusion verbessern, da sie Zugang zu Bankkonten, Krediten und Versicherungen erhalten. Darüber hinaus ermöglichen digitale Zahlungen eine bequeme und sichere Möglichkeit, Transaktionen durchzuführen, was das Verbraucherverhalten beeinflusst, indem es den Kauf von Waren und Dienstleistungen erleichtert. In einigen Ländern hat die Einführung digitaler Zahlungen auch dazu beigetragen, die finanzielle Bildung zu verbessern und die Sparquote zu erhöhen, was langfristig **
-
Was sind die Herausforderungen und Chancen der Finanzinclusion für Menschen in Entwicklungsländern?
Die Herausforderungen der Finanzinclusion in Entwicklungsländern sind begrenzter Zugang zu Bankdienstleistungen, geringe Finanzbildung und hohe Kosten für Transaktionen. Die Chancen liegen in der Förderung von wirtschaftlicher Stabilität, Armutsbekämpfung und Schaffung von finanzieller Unabhängigkeit für die Bevölkerung. Durch den Einsatz von Technologie wie Mobile Banking können diese Herausforderungen überwunden und die Chancen genutzt werden. **
-
Wie kann Finanzinclusion dazu beitragen, den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen zu verbessern?
Finanzinclusion kann den Zugang zu Finanzdienstleistungen für benachteiligte Bevölkerungsgruppen verbessern, indem sie diesen Gruppen den Zugang zu Bankkonten, Krediten und Versicherungen ermöglicht. Durch Finanzinclusion können benachteiligte Bevölkerungsgruppen wirtschaftlich gestärkt werden und bessere Chancen auf finanzielle Sicherheit und Wohlstand erhalten. Dies kann langfristig zu einer Verringerung von Armut und Ungleichheit führen. **
-
Was sind die Vorteile und Herausforderungen elektronischer Zahlungen in Bezug auf Sicherheit, Datenschutz, Benutzerfreundlichkeit und Finanzinclusion?
Elektronische Zahlungen bieten den Vorteil, dass sie sicherer sind als Bargeldtransaktionen, da sie eine digitale Spur hinterlassen und weniger anfällig für Diebstahl sind. Gleichzeitig müssen jedoch Sicherheitsmaßnahmen implementiert werden, um Betrug und Identitätsdiebstahl zu verhindern. In Bezug auf Datenschutz ermöglichen elektronische Zahlungen eine bessere Kontrolle über persönliche Informationen, da sie weniger physische Dokumente erfordern. Allerdings müssen Unternehmen und Finanzinstitute sicherstellen, dass die Daten ihrer Kunden angemessen geschützt sind, um Datenschutzverletzungen zu vermeiden. Die Benutzerfreundlichkeit von elektronischen Zahlungen ermöglicht es den Verbrauchern, bequem und schnell Transaktionen durchzuführen, ohne physisches Geld mit sich führen zu müssen. Allerdings müssen **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.